تحلیل بنیادی #ساروم بر اساس عملکرد 6 ماهه سال 96 *
فروش تحلیلی: با فروش شرکت تقریبا هم اندازه هستش.
هزینه های شرکت در بخش بهای تمام شده نسبت به پارسال کم شده که از این محل تعدیل خوبی خواهد داشت ولی در این تحلیل نسبت به تحلیل عملکرد 3 ماهه هزینه های بیشتری در نظر گرفتیم برای همین سود 100 ریال کاهش داشته است.
پیش بینی EPS شرکت در بودجه: 494 ریال که با P/E 6 سهم2,964 ریال ارزش داره.
تحلیل EPS شرکت توسط ما: 707 ریال که با P/E 6 سهم 4,242 ریال ارزش داره.
تحلیل بنیادی #ساروم بر اساس عملکرد 6 ماهه سال 96 *
فروش تحلیلی: با فروش شرکت تقریبا هم اندازه هستش.
هزینه های شرکت در بخش بهای تمام شده نسبت به پارسال کم شده که از این محل تعدیل خوبی خواهد داشت ولی در این تحلیل نسبت به تحلیل عملکرد 3 ماهه هزینه های بیشتری در نظر گرفتیم برای همین سود 100 ریال کاهش داشته است.
پیش بینی EPS شرکت در بودجه: 494 ریال که با P/E 6 سهم2,964 ریال ارزش داره.
تحلیل EPS شرکت توسط ما: 707 ریال که با P/E 6 سهم 4,242 ریال ارزش داره.
ساروم ... علت این سیگنال تعدیل مثبت 40% هستش که در تحلیل بهش رسیدیم.
گین پیش بینی: حدود 52%
تحلیل بنیادی #ساروم بر اساس گزارش 9 ماهه سال مالی 96 *
فروش تحلیلی: 1.354.000 میلیون ریال.
آیتم های تحلیلی ما: فروش 125.335 کیلوگرم آنتي بيوتيک ها با نرخ فروش هر کیلو میانگین کل سال 4,675,766 ریال و فروش 68.290 کیلوگرم قلبی و عروقی با نرخ فروش هر کیلو 2,586,982 ریال و فروش 149.635 کیلو ساير مواد موثره دارويي با نرخ فروش هر کیلو 2,242,623 ریال. عمده فروش شرکت از این سه محصول می باشد.
هزینه های بهای تمام شده امسال نسبت به پارسال خیلی کاسته شده و به همین دلیل امسال بهتر از پارسال توانسته رشد حاشیه سود داشته باشه و هزینه 9 ماهه برای انواع سیمان رو برای کل سال مد نظر قرار دادیم.
تحلیل EPS شرکت توسط ما: 573 ریال که با P/E 6 سهم 3,438 ریال ارزش داره.
علت کاهش پیش بینی سود نسبت به تحلیل 6 ماهه کاهش شتاب فروش در 9 ماهه نسبت به 6 ماهه هستش که باعث شده EPS تحلیلی هم دچار افت بشه. لازم به ذکر هستش که سرمایه اسمی شرکت امسال نسبت به سال مالی 75% رشد داشته ولی باز سود بالاتری ساخته نسبت به پارسال که گزینه مهمی تو عملکرد شرکت هستش.
کف قیمت سیمان صادراتی حدود 170 هزار تومان خواهد بود به بالا
سیمان ارومیه امروز عالی خریدن ، صندوق سرمایه گذاری آوای ثروت کیان هم وارد سهم شده و داره سهم رو جارو میکنه
سیمان ارومیه بزودی بالای 400 خواهد بود
در عملکرد ماهانه مرداد 97 ساروم ، نرخ سیمان صادراتی 23 درصد و نرخ متوسط فروش حدود 14 درصد افزایش یافته است ، در شهریور هم حدود 10 تا 12 درصد این نرخ ها افزایش خواهد یافت.
در عملکرد 6 ماهه انتظار دارم ساروم بالای 50 تومان سود بسازد.
سیمان ارومیه 42 سود به ازای هر سهم در مجمع تقسیم کرد **
نقشه ترسیمی صادرات « ساروم »
سیمان ارومیه در کنار برنامهریزی برای حفظ سهم خود در بازار اقلیم کردستان عراق با وجود احتمال محدودیتها به دنبال حضور در دیگر بازارها همچون گرجستان است. مجمع سالانه «ساروم» با تقسیم سود 42تومانی پیگیری شد.
22379:
مجمع سالانه سیمان ارومیه با حضور 80 درصدی سهامداران رسمیت یافت. در این میان البته پس از تقسیم سود 42 تومانی به ازای هر سهم از 46.9 سود محقق شده به مدت دو سال سرمایهگذاری سیمان تامین، سیمان صوفیان («سصوفی»)، سیمان شاهرود («سرود»)، سیمان فارس و خوزستان («سفارس») و سرمایهگذاری تدبیر به عنوان اعضای هیات مدیره سیمان ارومیه ابقا شدند.
**گزارش هیات مدیره
مجید باقریفرد در گزارشی روند کلی از عملکرد سیمان ارومیه را برای سهامداران در 3 بند تشریح کرد:
الف) در سال 1396 با توجه به رکود حاکم بر صنعت سیمان، انجمن صنفی فعالیت با 65 تا 70 درصد ظرفیت اسمی را برای کارخانهها تعیین کرد. ب) در سال 1396 صادرات سیمان فله به اقلیم کردستان ممنوع شد. سال قبل از آن صادرات قله سیمان ارومیه به اقلیم کردستان 750 هزار تن بود که باید این مقدار را در بازار داخل توزیع میکردیم. با وجودی که تنها دو سوم این یزان را توانستیم در داخل بفروشیم اما باز هم سود شرکت افزایش یافت. البته بیش از 190 هزار تن سیمان پاکتی عمدتا به اقلیم کردستان و کمی به ارمنستان و گرجستان (هر کدام حدود هزار تن) صادر شد. پ) در سال مورد گزارش مقدار 1.25 میلیون تن سیمان تولید شد و مبلغ 137 میلیارد تومان درآمد فروش شرکت بود که نسبت به سال قبل از آن 13 درصد رشد داشت. گزارش حسابرس
گزارش حسابرس «ساروم» مقبول و بدون بند شرط اعلام شد:
بر مبنای بند 5 (تاکید بر مطلب خاص) 12 میلیارد تومان تحت عنوان تسهیلات موضوع طرح هدفمند کردن یارانهها در حسابها ثبت شده که نحوه تسویه آن هنوز مشخص نشده است. رییس جلسه در توضیح این موضوع میگوید: این مبلغ از محل وجوه اداره شده دولت بود که هنوز تعیین تکلیف نهایی نشده است.
به گفته مدیرعامل نیز این تسهیلات به شرکتهای سیمانی و فولادی و مانند آن در ازای عدم افزایش قیمت داده شد که از دید بعضی یارانه است اما ما بنابر وظیفه به عنوان بدهی ثبت شد. مذاکرات برای تعیین تکلیف این مبالغ از طریق انجمن صنفی سیمان در جریان است. نماینده سرمایهگذاری ملی تاکید دارد موضوع بند 5 باید هر چه سریعتر تعیین تکلیف شود. پرسش و پاسخ
در بخش پرسش سهامداران و اسخ مسئولان، «ساروم» به بخشی از سوالها پاسخ داد:
نحوه فروش صادراتی: هیات رییسه درباره نحوه فروش صادراتی «ساروم» عنوان کرد: صادرات ما به عراق به صورت ریالی است؛ به این شکل که خریدار عراقی سیمان نمایندهای در ایران برای تحویل و تحول دارد. محدودیت صادرات: هیات رییسه حاضر در مجمع نیز البته درباره علت محدودیت صادرات به اقلیم کردستان نیز میگوید: اخیرا ظرفیت تولید روزانه 50 هزار تن سیمان در اقلیم کردستان ایجاد شده است که جایگزین سیمان ایران میشود. برای ورود سیمان به اقلیم نیز 13 دلار عوارض گمرکی به ازای هر تن دریافت میشود.
تازهترین قیمت سیمان «ساروم» در عراق 112 هزار تومان قیمت پاکتی است که البته تا دو هفته پیش پایینتر بود. قیمت سیمان سیمان ارومیه در عراق 2 دلار بالاتر از سیمان تولیدی خود عراق یا نهایتا هم قیمت است که آنهم به کیفیت سیمان ایرانی مربوط میشود. مدیرعامل در این خصوص میگوید: احتمال ممنوعیت ورود سیمان به اقلیم وجود دارد. مدیر مالی نیز تاکید دارد: در سال مورد گزارش، میانگین نرخ فروش صادراتی «ساروم» 82 هزار تومان بود. سرمایهگذاریهای دیگر: سیمان ارومیه مالک 35 درصدی آذریت («ساذری») است که داراییهای زیادی دارد، مجموعه در خصوص برنامههای سرمایهگذاری عنوان میکند: طبق ارزیابی صورت گرفته مجموعه به این نتیجه رسید که ابتدا باید بافت مالی شرکت را اصلاح کند. از طرفی 64 میلیارد تومان از سوی سهامدار عمده آن شرکت صرف کاهش پرسنل شد.
با افزایش سرمایه از محل مطالبات و آورده نقدی علاوه بر تسویه بدهی سهامدار عمده، ساختار مالی نیز اصلاح میشود. چند طرح تولیدی برای اجرا در آذریت پیشنهاد شده است که در حال بررسی است.
در پاسخ پرسش کننده اعلام شد قصد انحلال شرکت آذریت وجود ندارد. سوال کننده که به نظر میرسید جهت گرفتن اطلاعات از آذریت به مجمع سیمان ارومیه آمده بود، پیشنهاد داد افزایش سرمایه آذریت از محل تجدید ارزیابی انجام شود که مدیر مالی و عضو هیات مدیره آذریت گفتند: روش بهتری برای اصلاح ساختار مالی آذریت انتخاب شده است. قیمت سیمان در عراق: هیات مدیره درباره قیمت دلاری سیمان در اقلیم کردستان عنوان کردند: قیمت سیمان در هولیر (نام عربی آن اربیل؛ مرکز اقلیم کردستان) 50 تا 54 دلار است. 13 دلار عوارض ورودی و 20 دلار هم هزینه حمل به اربیل را باید در نظر بگیرید. سفارش جدید صادرات: هیات رییسه همچنین درباره اینکه با توجه به مقررات ارزی جدید ثبت سفارش صادرات برای شما به چه شکل انجام میشود؟ عنوان کرد: در حال حاضر برگ سبزها به نام شرکت است و از معافیت مربوطه استفاده میکنیم، گرچه ارزی دریافت نمیکنیم. پیشبینی تعدیل مثبت: هیات مدیره در پاسخ به این پرسش سهامداران مبنی بر اینکه آیا با توجه به عملکرد امسال پیشبینی تعدیل مثبت برای شرکت در سال 1397 دارید یا خیر؟ گفتند:220 هزار تن بودجه فروردین را پوشش دادهایم و در اردیبهشت از بودجه پیش بینی شده فروش عقب هستیم که البته مجموعه امیدوار است در ماه های بعد آن را جبران کند. بنابراین در حال حاضر تعدیل مثبتی پیش بینی نمیشود. بازارهای صادراتی دیگر: هیات مدیره همچنین درباره اینکه با توجه به احتمال ممنوعیت صادرات سیمان به اقلیم کردستان آیا به بازارهای صادراتی دیگر مانند سوریه فکر کرده اید؟ تاکید کرد: برای سوریه در حال حاضر هیچ مرزی در عراق باز نیست که امکان صادرات به آن کشور باشد. البته اگر افزایش قیمت دلار سبب پوشش هزینه حملونقل شود، آن وقت میتوان به کشورهای دیگری مانند گرجستان صادرات سیمان داشت. سهمیههای انجمن صنفی: هیات مدیره درباره اینکه آیا تمام شرکتهای سیمانی سهمیههای انجمن صنفی را رعایت میکنند؟ تاکید کردند: برخی از کارخانهها زیر فروشی میکنند اما در شمال غرب کشور سیمان ارومیه با شرکتهای منطقه رایزنی داشته و قیمت را در کنترل دارد. امکان افزایش تولید: مدیرعامل درباره اینکه در صورت افزایش تقاضا آیا امکان افزایش تولید به سرعت وجود دارد؟ گفت: بلی، به علاوه ذخیره کلینکر هم داریم. افزایش نرخ سیمان: مدیرعامل درباره مقوله افزایش نرخ سیمان تصریح کرد: این مساله بستگی به سیاستها و فعالیتهای انجمن صنفی دارد. به گفته رییس جلسه سیمان کیلویی صد تومان فروخته میشود که هیچ کالایی به این قیمت پایین معامله نمیشود. بدهی ارزی: هیات رییسه درباره میزان بدهی ارزی نیز عنوان کرد: خیر، در سال 1394 تمام بدهی ارزی را تسویه کردهایم. افزایش سرمایه: مدیرعامل درباره بحث افزایش سرمایه نیز عنوان کرد: به تازگی افزایش سرمایه داده ایم و اگر قصد افزایش سرمایه وجود داشته باشد اعلام میشود. «ساورم» به روایت اعداد
سود تحقق یافته (EPS) به ازای هر سهم؛ 46.9 تومان
سود تقسیم شده (DPS) به ازای هر سهم؛ 42 تومان
هزینههای مالی به ازای هر سهم؛ (1.4) تومان
سود انباشته در پایان سال مالی به ازای هر سهم؛ 59.9 تومان
حاشیههای مجمع
- نظر یکی از سهامداران: یکی از سهامداران میانسال که میگفت سربازی اش را در ارومیه بوده، اصرار داشت که هزینه حمل سیمان از مرز تا اردبیل به ازای هر تن 20 دلار خیلی زیاد است و رقم واقعی کمتر از آن است. البته همین سهامدار کاهش بهای تمام شده در شرکت را معجزه میدانست. - اعتراض در مجمع: نماینده بورس به پاسخگویی سوالهای سهامداران درباره پیشبینی وضعیت شرکت در سال جاری معترض بود که سهامدارن نیز متقابلا معترض بودند که برگزاری مجمع برای شنیدن همین مسایل است. - تاریخ تاسیس: سیمان ارومیه (ساروم) در سال 1354 تاسیس و در سال 1369 به بهره برداری رسید. در سال 1374 در بورس اوراق بهادار پذیرفته شد. سهامدار عمده «ساروم» سرمایهگذاری سیمان تامین وابسته به تامین اجتماعی است.
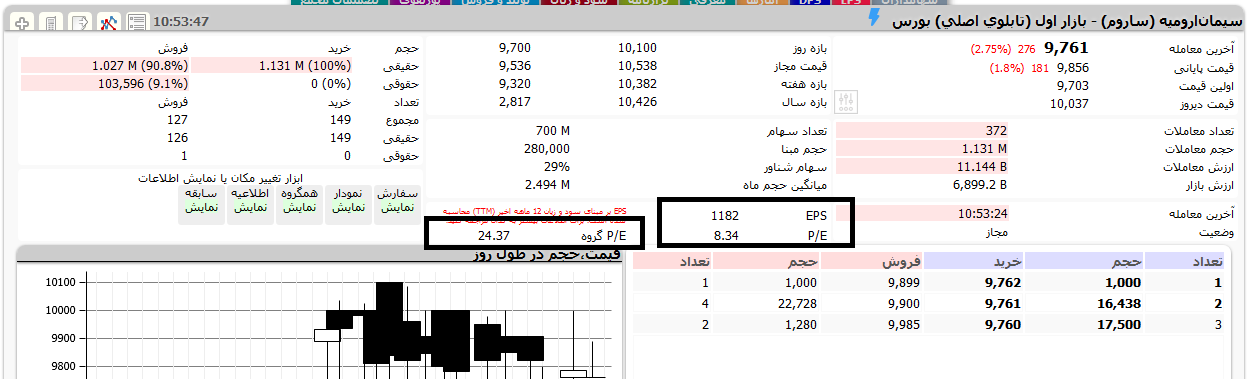
این ساروم عجب مفت دارن میفروشن ملت... جالبه فصل بهار سال گذشته از ۴۵ میلیارد فروشش حدود ۱۷٪ فروش صادراتی بوده با نرخ فروش بیشتر از داخلی و کلن ۱۹ تومان سود محقق کرده ولی سه ماهه اول ۹۸ با فروش ۵۲ میلیاردی که ۱۰۰٪ داخلی فروش بوده حدود ۲۷ تومان سود محقق کرده یعنی ۴۲٪ بیشتر از مدت مشابه ... با این شفاف سازی هم حدود ۴/۵ تومان دیگه به سودش اضافه میشه یعنی ۳۱ تومان سه ماهه... بعد ملت تا ۴۲۵ دیروز فروش زدن و ما بهره بردیم... بندرت سهم سیمانی پیدا میکنید که پ ب ای در این حد کم داشته باشه و با این حجم فروش و قیمت نازل.. حقوقی هم امروز متوجه این قضیه شد و حسابی جمع کرد سهمو
در شرایط تحریم موتور محرکه اقتصاد کشور ساخت و ساز است و گروه سیمان و کاشی مواد اولیه مسکن ملی را تامین می کنند ..
**.
بازی بزرگی در پیش داریم روی سودسازترین سیمانی بورس کشور …
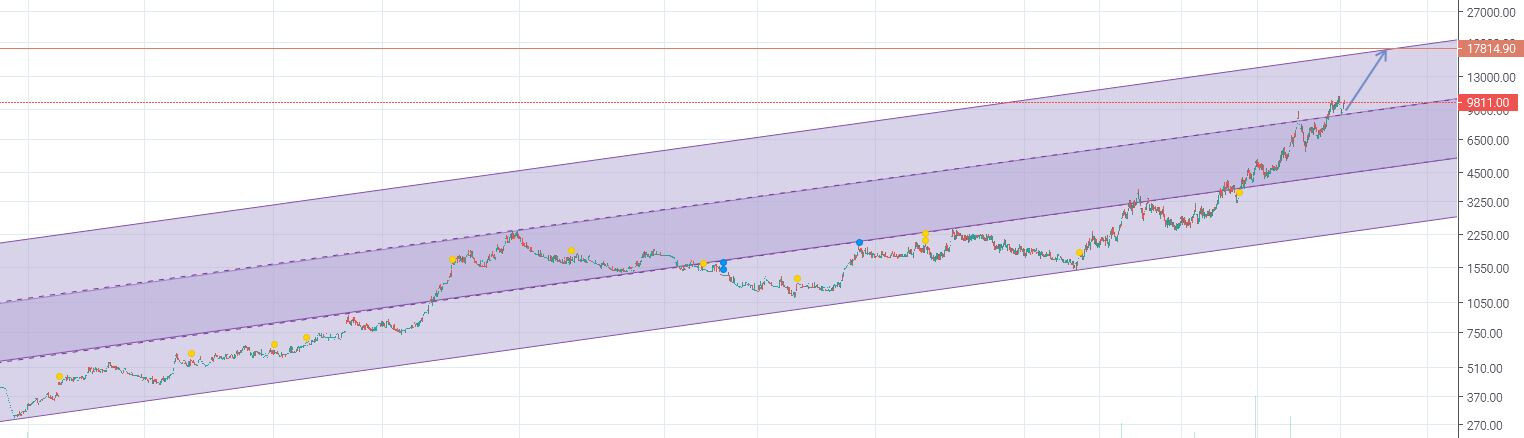
هدف 1800
قیمت 1000
بازدهی اولیه 80 درصد
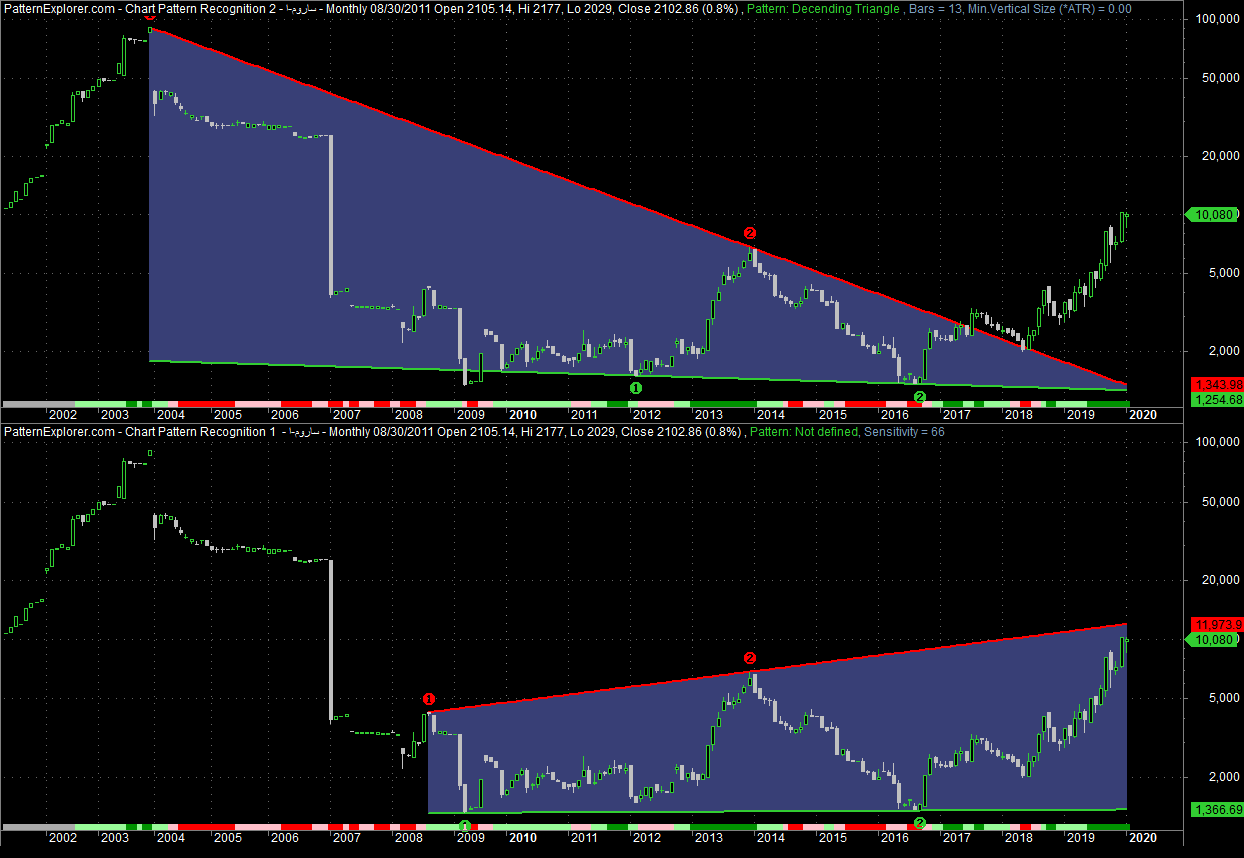
در صورت تجدید ارزیابی دارایی ها هدف می تواند 6000 تومان هم باشد …
رنج های منفی بازیگر نشان از بازی بزرگ دارد …
.** .
طرح مسکن ملی بزرگترین طرح اقتصادی دولت در شرایط تحریم است ..
**سال آینده سال سیمان و کاشی است .. ساخت و ساز موتور محرکه اقتصادهای تحریم شده است …
**
**بازی بزرگی در ساروم داریم …
تجربه ی وایران سودساز را در لیزینگ دارم که کسی در 250 تومان نگاه وایران نمی کرد ..
حال سودسازترین سیمانی با کمترین p/e را بازار هنوز ندیده است …**
طرح مسکن ملی بزرگترین طرح اقتصادی دولت در شرایط تحریم است ..**
سال آینده سال سیمان و کاشی است .. ساخت و ساز موتور محرکه اقتصادهای تحریم شده است …
بازی بزرگی در ساروم داریم …
تجربه ی وایران سودساز را در لیزینگ دارم که کسی در 250 تومان نگاه وایران نمی کرد ..
حال سودسازترین سیمانی با کمترین p/e را بازار هنوز ندیده است …
**
**هرکس ساروم ندارد ، ایمان ندارد …
کد به کد حقوقی به حقیقی ، یعنی استارت حرکت به سوی 1800**