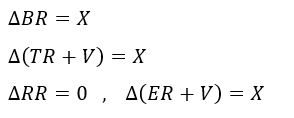مقالات آموزشی بورس

معرفی ارکان اوراق اجاره و وظایف آنها

در فرآیند انجام انتشار اوراق اجاره، افراد و سازمان هایی دخیل هستند که هرکدام وظایف و بار حقوقی متفاوتی دارند.

برای آشنایی با ارکان اوراق اجاره بهتر است، با توضیح دقیق انجام یک فرآیند اوراق اجاره شروع کنیم:

در ابتدا پس از مشاوره شرکت با نهاد واسطه، به اخذ مجوز های مورد نیاز و جمع آوری مدارک می پردازد. پس از طی کردن مراحل اداری توسط نهاد واسطه و دریافت تاییدیه، انتشار اوراق اجاره صورت می گیرد و سرمایه گذران اقدام به خرید می کنند. عامل فروش اقدام به فروش و عرضه اولیه اوراق اجاره می کند.

احتمال دارد در طی شرایطی، تمام اوراق به فروش نرسند و در این زمان، شرکت متعهد پذیره نویسی، اقدام به خرید اوراق باقی مانده می کند. پس از جمع آوری سرمایه، نهاد واسطه دارایی مورد نظر را خریداری می کند. با اجاره دادن دارایی مورد نظر با بازپرداخت و مدت مشخص، دارایی مورد نظر در اختیار شرکت بانی(درخواست کننده انتشار اوراق) قرار می گیرد.

چندین ضامن برای تعهد پرداخت سود و بازپرداخت سرمایه اولیه باید ارائه شوند. در صورتی که شرکت مورد نظر بسیار معتبر باشد، نیازی به ضامن نیست. با توجه به قوانین، تنها بانک ها، موسسات مالی و اعتباری و شرکت های بیمه می توانند ضامن شوند.

در بازه های زمانی مشخص تا اتمام دوره، اجاره بها(سود) از شرکت بانی توسط نهاد واسطه دریافت و به سرمایه گذاران پرداخت می شود. عامل پرداخت تمامی پرداخت های به سرمایه گذاران را انجام می دهد و در واقع رابطه ای میان شرکت بانی و سرمایه گذار است. پس از اتمام زمان مشخص شده، دارایی مورد نظر به فروش می رسد ( اگر شرکت بانی تضمین داده باشد، موظف به خرید دارایی است). در این صورت مبلغ اصلی یا سرمایه اولیه سرمایه گذاران به صورت تمام و کمال پرداخت می شود.

در این فرآیند ارکان ذیل دخیل بوده اند:

  • ضامن

  • نهاد واسطه

  • بانی (شرکت درخواست کننده انتشار اوراق)

  • متعهد پذیره نویسی

  • عامل فروش

  • بانک ها

  • کارگزاری های بورس

  • موسسات مالی و اعتباری (تحت نظر بانک مرکزی)

  • عامل پرداخت

  • سرمایه گذاران

به چه منظور از اوراق اجاره استفاده می شود؟

شرکتی به تازگی صادرات خود را شروع کرده و نیاز به یک کشتی باربری دارد؛ با استفاده از اوراق اجاره، کشتی مورد نظر را اجاره می کند و از سود حاصل؛ اجاره کشتی را بدست می آورد.

شرکتی برای راه اندازی خط تولید جدید، نیاز به تجهیزات جدید دارد و با استفاده از اوراق اجاره این تجهیزات را اجاره می کند. سود حاصل در خط تولید جدید، اجاره تجهیزات و سود مازاد بدست می آورد.

یک شرکت هواپیمایی برای بالا بردن پروازها یا اضافه کردن مقاصد جدید، اقدام به اجاره یک هواپیما با استفاده از اوراق اجاره می کند و با سود حاصل، اجاره را پرداخت می کند.

ریسک و بازده اوراق اجاره

اوراق اجاره دارای سود تضمین شده و ثابت هستند. حاشیه سود حاصل از اوراق اجاره به نسبت سودآوری سهام معمولی در بورس، بسیار پایین است. ریسک های مربوط به سرمایه گذاری در اوراق اجاره 2 نوع هستند:

ریسک مالی

در صورتی که بخواهیم از ابتدا ریسک اوراق را بررسی کنیم، اولین مورد ریسک جمع اوری وجوه نقد به اندازه کافی خواهد بود. سرمایه گذاران در ضرر و زیان این ریسک شریک نیستند و هیچ مشکلی برای آنها رخ نخواهد داد. ریسک جمع آوری وجوه نقد بر گردن نهاد واسطه و بانی اوراق است. این ریسک به دلیل ان است که امکان دارد تمامی اوراق توسط سرمایه گذاران خریداری نشود و میزان مبلغ مورد نظر جمع آوری نگردد. در این صورت برای مقابله با این مورد، باید از متعهد پذیره نویسی استفاده کرد.

متعهد پذیره نویسی ضمانت می کند در صورت باقی ماندن هر تعداد سهم در زمان عرضه، تمامی سهام باقی مانده را خریداری کند. ریسک نقدینگی و ریسک نکول نیز از جمله ریسک های مالی هستند.

ریسک مالی دیگر، بالا و پایین شدن قیمت اوراق است. در صورتی که با یک خبر یا یک موج قیمتی در بازار، سهامداران اقدام به فروش زیاد اوراق خود کنند؛ ارزش بازاری این اوراق کاهش می یابد. به این نوع ریسک اصطلاحا ریسک نقدینگی می گویند.

ریسک غیر مالی

ریسک دیگر قابل توجه، ریسک غیرمالی است. البته تمامی دارایی ها قابلیت تبدیل به وجه نقد یا دارایی نقد را دارند. ولی ما در این مورد به شکل ریسک غیرمالی در نظر می گیریم. ریسک غیرمالی بسیار مهمی که مورد توجه شرکت بانی و نهاد واسطه است، استهلاک یا از بین رفتن دارایی مورد نظر است. دراین صورت میزان استفاده؛ سود آوری و قیمت دارایی دچار افت شدید می شود و ضرر های سنگین به دوش شرکت خواهد افتاد.

نکات مهم در مورد اوراق اجاره

  • اوراق اجاره سود ثابت و مساوی یا بیشتر از اوراق مشارکت دارند

  • اوراق مشارکت عموما برای تامین سرمایه مورد نیاز برای پروژه های بزرگ و عمرانی استفاده می شوند.

  • در پایان دوره اوراق مشارکت، اگر قیمت دارایی افزایش یا کاهش پیدا کرده باشد؛ سرمایه گذار متحمل ضرر خواهد شد.

  • در صورتی که شرکت اجاره کننده، سرمایه مورد نظر را بیمه نکرده باشد؛ در صورت از بین رفتن دارایی؛ سرمایه گذاران متحمل ضرر خواهند شد.

  • در اکثر مواقع شرکت واسطه، توسط شرکت بانی تشکیل می شود.

  • برای راحت کردن خیال سرمایه گذاران، ضامن سود در نظر گرفته شده و اگر شرکت بانی در پرداخت سود کوتاهی کند، شرکت ضامن اجاره را پرداخت خواهد کرد

  • در اغلب موارد قیمت دارایی در زمان فروش، بیشتر از زمان خرید است و این سود فروش، میان سرمایه گذاران تقسیم می شود.

  • در صورتی که قیمت فروش دارایی از قیمت خرید کمتر شد؛ برای جلوگیری از ضرر سرمایه گذاران، اوراق اختیار فروش داده می شود.
1 پسندیده

نقطه سربه سر چیست؟

هنگامی که یک شرکت قصد راه اندازی یک خط تولید جدید با محصولات جدید را دارد، چگونه می تواند به پوشش هزینه های تولید با سرمایه مدنظر خود پی ببرد؟

بسیاری از صاحبان کسب و کار بدون محاسبه نقطه سربه سر، امیدوارند همه چیز خوب پیش برود و دچار مشکل نشوند. عده ای از این افراد نیز در همان مراحل ابتدایی دقیق تر بررسی می کنند تا بفهمند آیا کسب و کار آن ها از نظر اقتصادی منطقی است یا نه.

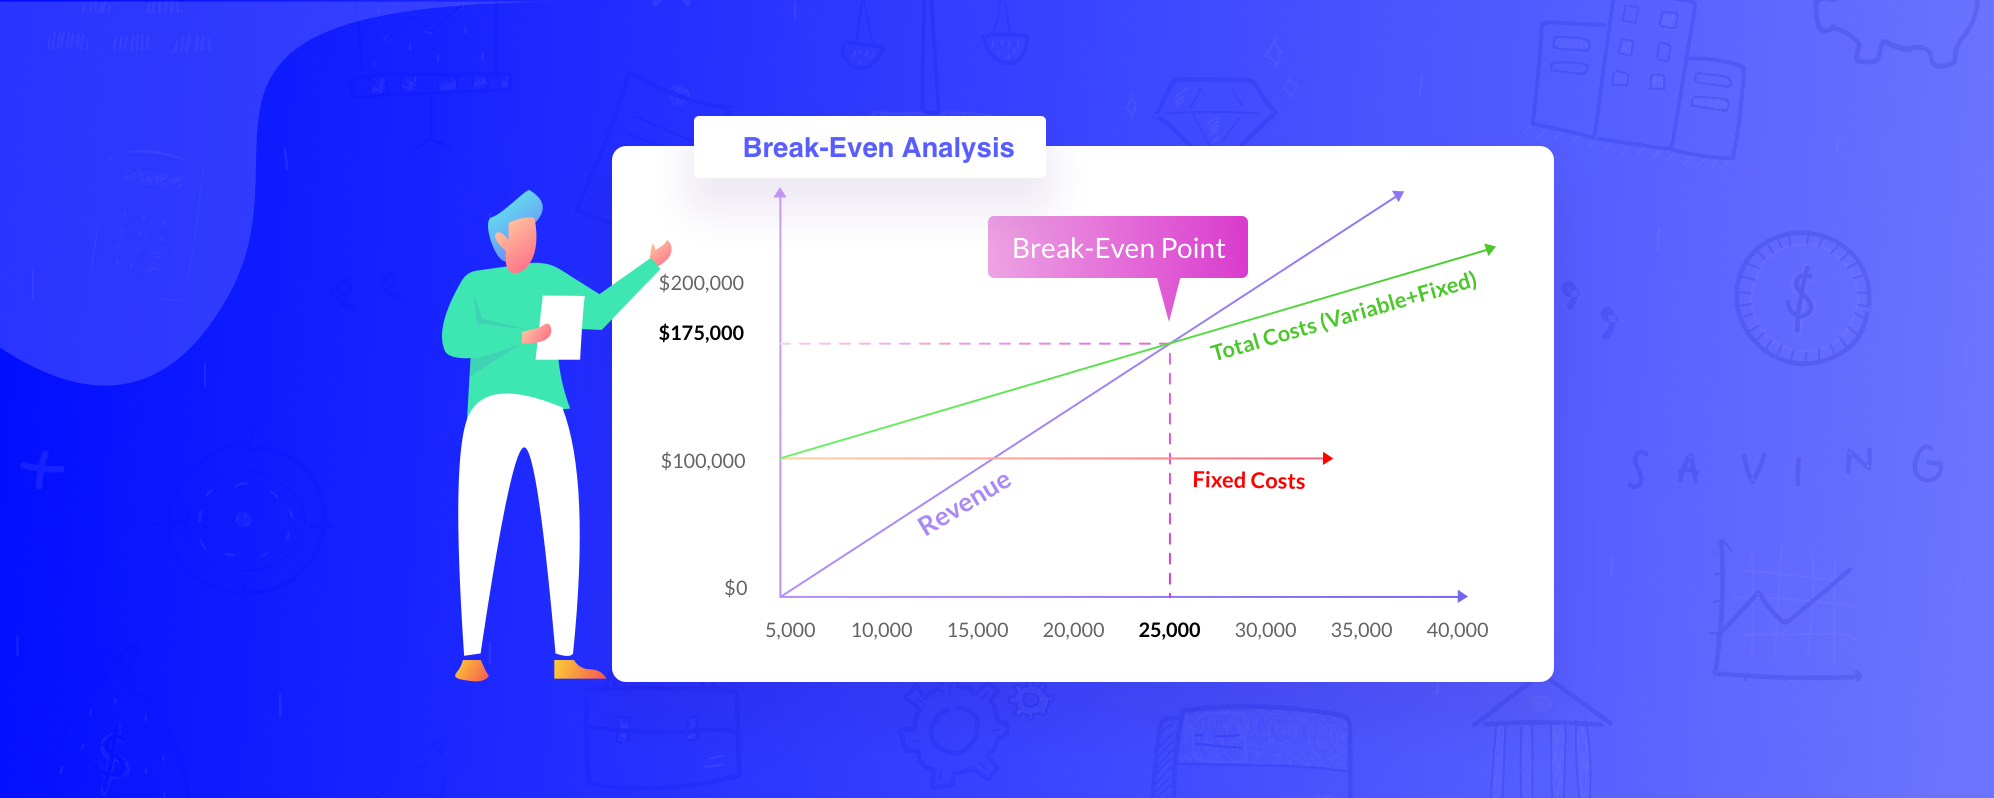
در واقع فرمول نقطه سربه‌سر بسیار ساده است. هنگامی که میزان فروش و درآمد حاصل از فروش برابر هزینه ها شود، به آن نقطه سربه سر می گویند. در این نقطه شما نه سودی کرده اید و نه ضرری. حال اگر درآمد شما از هزینه ها پیشی بگیرد، به سودآوری رسیده اید.

البته این همه ی مزایای محاسبه نقطه سربه سر نیست. به موارد زیر توجه کنید:

  • چه مقدار باید بفروشید تا خیالتان از ضرر نکردن راحت باشد؟

  • در مرحله سود و ضرر شما چقدر است؟

  • اگر تصمیم به عدم تولید محصولی بگیرید، نقطه سربه سر شرکت شما چه میزان جابه جا می شود؟

  • تغییرات نرخ فروش محصولات چه میزان سودآوری شما را تحت تاثیر قرار می دهد؟

  • نوسانات هزینه تا چه اندازه نقطه سربه سر شما را تغییر می دهد؟

روش محاسبه نقطه سربه سر

برای محاسبه نقطه سربه سر نیاز به انجام محاسبات پیچیده نیست. فرمول اصلی نقطه سربه سر برابری هزینه های نهایی با درآمد نهایی است.

Total Cost = Total Revenue

TC = TR

برای محاسبه TC باید دو مولفه را در محاسبات خود لحاظ کنیم:

هزینه های ثابت (FC) یا همان Fixed Cost مانند بیمه، حقوق پرسنل و… بخشی از FC است.

هزینه های متغیر (VC) یا همان Variable Cost . هزینه های مواد اولیه یا هزینه های کار جزو VC است.

برای محاسبه VC دقت کنید که باید میزان آن را در تعداد واحدهای فروخته شده ضرب کنید.

n×VC

مجموع هزینه های VC و FC برابر TC خواهد بود.

برای محاسبه درآمد نهایی نیز باید نرخ محصولات را در تعداد واحد های فروخته شده ضرب کرد.

TR=n ×P

بنابراین رابطه ما به صورت زیر خواهد شد:

FC+( n ×VC )=n ×P

حال فرض کنید قصد دارید برای رسیدن به سود دلخواهتان برنامه ریزی کنید و بدانید که برای رسیدن به آن هدف نیاز به فروش چند واحد از محصول خود دارید. بنابراین می توانید از رابطه زیر استفاده کنید:

n= ((FC+Profit))/(( P-VC))

مثال

فرض کنید برای تولید و فروش یک محصول جدید در حال برنامه ریزی است. با بررسی های صورت گرفته به این نتیجه رسیده اند که قیمت مناسب برای خرید توسط مردم 115000 تومان است. این شرکت یقین دارد که توانایی تولید فروش 500 عدد در ماه از این محصول را دارد. برای تهیه تجهیزات مورد نیاز نیز برای 3 سال نیاز به 900 میلیون تومان هزینه دارد. هزینه های ثابت برای هر ماه نیز 25 میلیون تومان است.

با جایگذاری در فرمول بالا متوجه خواهید شد حدودا برای هر ماه 385 عدد فروش ما را به نقطه سربه سر می رساند. اما شرکت توانایی تولید و فروش 500 واحد را دارد. بنابراین تولید و عرضه این محصول برای سودآوری مناسب است.

هدف از محاسبه نقطه سر به سر چیست؟

1.حاشیه امنیت: به نوعی می توان گفت هدف از محاسبه نقطه سربه سر تعیین حاشیه امنی برای کسب و کار شما است. چرا که هر سازمانی نیاز دارد دقیقا بداند برنامه فروش و سودآوری آن ها چیست و چطور برای رسیدن به این اهداف باید هزینه ها را کنترل کرد؟

بنابراین می توان به کمک محاسبه نقطه سربه سر و محاسبه اختلاف آن با خروجی فعلی حاشیه امنیت کسب و کار را مشخص کرد.

2. محدودیت: نقطه سربه سر نمی تواند میزان فروش شرکت را با تغییرات قیمت مشخص کند.

در محاسبه نقطه سربه سر هزینه ها ثابت فرض می شوند در حالی که در دنیای واقعی این هزینه ها دائماً در حال تغییر هستند.

برای هزینه های متغیر نیز به ازای هر واحد تولید ثابت فرض می شود.

این محدودیت ها باعث اختلاف میان واقعیت با تئوری های محاسباتی می شود.

1 پسندیده

سرمایه گذاری یک دوره ای

بگذارید برای تفهیم ساده تر سرمایه گذاری یک دوره ای به سراغ یک مثال برویم. همینطور که می دانید اگر از بین 4 مورد زیر، تنها سه مورد را بدانید می توانید مورد چهارم را محاسبه کنید:

  1. ارزش فعلی با نماد PV

  2. ارزش آینده با نماد FV

  3. نرخ بهره که با نماد i نشان داده می شود.

  4. تعداد دوره ها با نماد n یا t

ارزش فعلی چیست؟

ارزش فعلی یا Present Value که به اختصار با نماد PV نمایش داده می شود، نشانگر ارزش روزی است که قصد سرمایه گذاری آن را داریم.

ارزش آینده چیست؟

ارزش آینده که هدف از انجام این محاسبات بدست آوردن آن است همان Future Value یا FV است. ارزش آینده به معنی ارزش سرمایه در روزی است که قصد داریم بدانیم.

در سرمایه گذاری یک دوره ای تنها یک فرمول وجود دارد که نیاز به دانستن آن دارید:

FV=PV(1+i)

حال اگر بخواهیم بهره مرکب را محاسبه کنیم از رابطه یک و اگر بخواهیم بهره ساده را محاسبه کنیم از رابطه دوم استفاده می کنیم:

FV=PV .〖( 1+i )〗^t

FV=PV .( 1+rt)

برای مثال شما قصد داریم 100 دلار با نرخ بهره 3 درصد را در بانک بگذارید. ارزش سرمایه شما بعد از یک سال چقدر خواهد بود؟

ساده است. اگر مقدار t را برابر 1 قرار دهید و سایر موارد را در فرمول جایگزاری کنید به عدد 103 دلار خواهید رسید.

سرمایه گذاری چند دوره ای

به کمک سرمایه گذاری چند دوره ای، بهره شروع به مرکب شدن می کند! بهره مرکب بدین معنی است که بهره دوره اول به مقدار ارزش فعلی انتهای دوره افزوده می شود و همچنین نرخ بهره نیز برای سال آینده مقدار بزرگ تری خواهد داشت.

همین امر ما را به سوی محاسبه نمایی بهره می برد. فرمول محاسبه آن به صورت زیر است:

FV=PV .〖( 1+i )〗^t

به بیان دیگر، نرخ بهره که برای یک دوره مشخص شده است، لزوما با نرخ بهره چند دوره یکسان نیست و ممکن است متفاوت باشد. در این مرحله یک ابزار کاربردی این است که نرخ میانگینی را برای تمام طول سرمایه گذاری محاسبه کنیم. فرمول محاسبه نرخ میانگین به صورت زیر است:

r= 1/n ∑▒〖r_i= 1/n〗 ( r_1+⋯+ r_n)

نکته

از سرمایه گذاری یک دوره ای و چند دوره ای تنها برای محاسبه ارزش سرمایه سپرده شده در بانک کاربرد ندارد، بلکه می توان از آن در بازار سرمایه نیز استفاده کرد. به عنوان مثال هنگامی که سرمایه گذاران قصد بازبینی سبد سهام خود را دارند به دلیل تقسیم سرمایه خود میان چند سهم، نمی توانند از مدل سرمایه گذاری یک مرحله ای استفاده کنند. بنابراین در این مرحله به کمک سرمایه گذاری چند دوره ای می توان این تقسیم بندی را کنترل و محاسبه کرد. سرمایه گذاری چند دوره ای در بازار سرمایه کمک می کند تا پیچیدگی های مرکب شدن دارایی در دوره های مختلف را ممکن ساخت.

برای سرمایه گذاری چند دوره ای چند مدل گفته شده است که البته فرمول محاسبه آن ها کمی پیچیدگی دارد. برای محاسبه آن نیاز به تجربه و تخصص خواهید داشت.

جمع بندی

با همه این وجود، تفاوت میان ارزش زمانی پول در سرمایه گذاری یک دوره ای و چند دوره ای با یکدیگر ارتباط مستقیم دارند و نمی توان آن ها را بدون یکدیگر فرا گرفت. اما برای سادگی محاسبات سرمایه گذاری یک دوره ای را جداگانه محاسبه می کنند و همان طور که گفته شد برای محاسبه آن تنها یک فرمول ساده وجود دارد.

1 پسندیده

تاریخچه پول

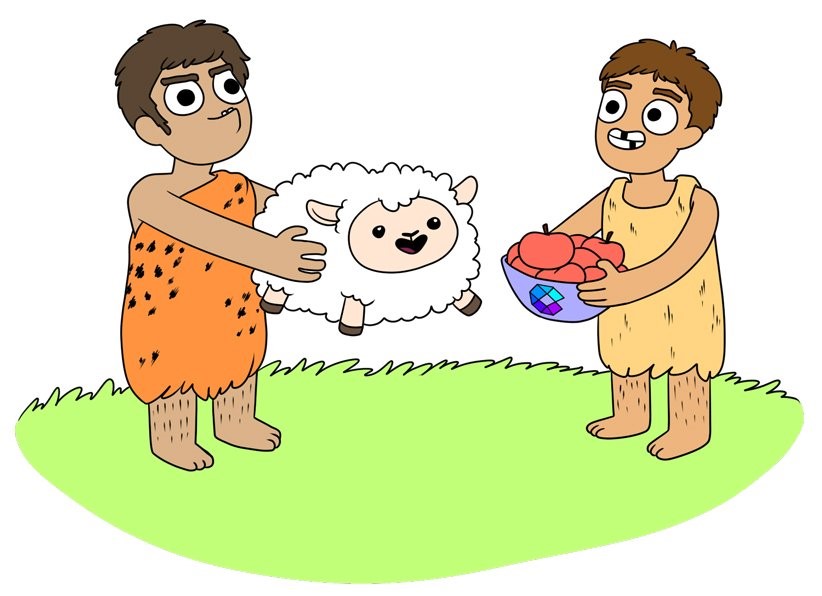
در زمان های بسیار دور، مردم برای بدست آوردن اقلام مورد نیاز خود مبادله کالا به کالا می کردند. به عنوان مثال شیر دوشیده شده گوسنفد خود را در ازای دریافت مقداری گندم می دادند. پس از آن انسان پی به ارزش طلا و نقره برد. این بار برای بدست آوردن مایحتاج خود باید فلزات گرانبهایی همچون طلا می داشتند. اما قطعا این بهترین راه ممکن نبود. چرا که طلا فلز با ارزش و کمیابی است که به سادگی نمی توان در ازای پرداخت یک لیوان شیر، پرداخت کرد. دوم آن که ممکن بود فردی بتواند از سکه های تقلبی که ظاهرا شبیه طلا و نقره بودند را به جای آن ها استفاده کند.

مشکل بعدی وزن نابرابر سکه ها بود. این مشکل نیز موجب نابرابری مبادلات تجاری در آن زمان می شد. همین دلایل کافی بود تا جای خالی چیزی احساس شود. آن ها تصمیم گرفتند سکه های ارزشمند خود را نزد افرادی بدهند که از اعتماد و اعتبار بالایی برخوردار بودند و در ازای سکه های سپرده شده کاغذی را که ارزش سکه های سپرده شده را نشان می داد، بگیرند. اگر آن ها به سکه های خود نیاز داشتند، می توانستند با مراجعه به این افراد برگه خود را نشان داده و سکه ها را پس بگیرند. البته اگر فرد برای خرید خود همان برگه ها را نیز به فروشنده می داد، باز هم نیازی به تهیه سکه نبود و حکم همان سکه ها را داشت. به مرور انسان ها به این برگه ها عادت کردند و در تمام مبادلات خود از این اسکناس ها استفاده کردند.

اختراع پول

در گذشته اسکناس ها با پشتوانه طلا به وجود می آمدند و این کاغذ ها به خودی خود هیچ ارزشی نداشتند. هر فردی هم که اسکناس داشت می توانست با مراجعه به آن صرافی ها طلا و نقره بگیرد. هر گاه فردی از این اسکناس ها داشت به این معنی بود که بانک به او بدهکار است. بنابراین برای تضمین بازگشت آن به افراد، بر روی اسکناس ها امضا می کرد.

ایجاد پول در بانک

نکته قابل توجه در خصوص ایجاد پول این است که عموم افراد فکر می کنند، وام دهی هیچ اثری بر میزان پول موجود در سیستم اقتصاد کشور ندارد. افرادی که چنین تصوری دارند عامل ایجاد تمام پول های اقتنصاد را دولت می دانند اما این تفکر اشتباه است. خلق پول نه توسط دولت انجام می شود و نه توسط بانک مرکزی. در دنیای امروزی پول مفهوم دیگری دارد و آن «اعتبار» است. پس اگر فردی اعتباری دارد، به ازای اعتبارش می تواند اقلام و خدمات مورد نیاز خود را تهیه کند. اعتبار و ایجاد پول در مرحله اول توسط بانک مرکزی و بعد از آن در سیستم شبکه بانکی برای آن اعتباری خلق خواهد شد.

مفهوم بسط و ایجاد پول

فرض کنید فردی در ابتدا به میزان X تومان از بانک وام می گیرد، در مرحله اول منابع سیستم بانکی به همان اندازه X تومان افزایش خواهد یافت. مبالغی که بانک برای پرداخت وام به شکل ذخایر اضافی یا مازاد ذخایر قانونی و همچنین سپرده های پول نقد در صندوق بانک ها در اختیار دارد نیز به میزان X تومان تغییر خواهد کرد.

برای درک روابط بالا به اصطلاحات زیر توجه کنید:

  • BR: Borrowed Reserves

  • TR: Total Reserves

  • ER: Excess Reserves

  • V: Vault Cash

  • RR: Require Reserves

تمامی بانک ها باید بخشی از سپرده هایی که از مردم دریافت می کنند را به بانک مرکزی بدهند. به این سرمایه ای که بانک ها نزد بانک مرکزی قرار می دهند ذخیره قانونی می گویند. شما می توانید اندوخته قانونی یا همان ذخیره قانونی را در ترازنامه شرکت ها در کدال مشاهده کنید. طبق قانون اندوخته حداقل باید 10 درصد سرمایه باشد.

عملا بخش از سرمایه ای که تحت عنوان اندوخته قانونی نزد بانک ها سپرده می شود برای اعطای وام و تسهیلات از دسترس خارج می شود.

جمع بندی

از گذشته های دور مردم برای مبادلات خود از کالاهای ارزشمندی استفاده می کردند. اما بعد از آن طلا و نقره جایگزین مبادلات کالا به کالا شد. سپس به خاطر مشکلات این فلزات گرانبها اسکناس هایی با پشتوانه طلا به وجود آمد. بعد از آن وظیفه ایجاد و بسط پول به عهده بانک مرکزی است.

1 پسندیده